


Menos de 2 de cada 10 personas lograron mejorar su situación después de refinanciar sus deudas
Tweet
Menos de 2 de cada 10 personas que refinanciaron sus deudas lograron mejorar su situación financiera, mientras que la mitad permaneció sin cambios y más de un tercio volvió a caer en mora, según el informe del Centro de Estudios para la Ciudad sobre el endeudamiento de las familias argentinas.
Los datos muestran que, entre abril y agosto de 2026, crecieron tanto la cantidad de personas que recurrieron a una refinanciación como los montos involucrados, en un escenario en el que la mora continuó avanzando pese al freno del crédito.
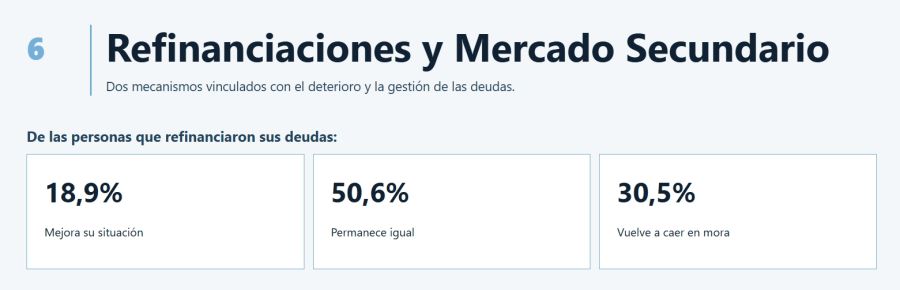
Entre quienes refinanciaron sus compromisos durante los últimos cinco meses relevados, apenas el 18,9% mejoró su peor situación, mientras que el 50,6% permaneció en el mismo estado. En tanto, otro 30,5% empeoró nuevamente y volvió a caer en mora, lo que muestra que la refinanciación no derivó en una mejora para más de ocho de cada diez personas alcanzadas por este mecanismo.
El uso de esta herramienta, además, ganó terreno durante los últimos meses. Entre abril y agosto, la cantidad de personas con al menos una refinanciación aumentó 19,4%, mientras que el monto refinanciado avanzó 31,8%. Su participación dentro de la cartera total pasó del 2,5% al 3,1% en términos monetarios y del 1,9% al 2,2% cuando se considera la cantidad de personas.
La refinanciación creció mientras avanzaba la mora
El informe advierte que el tratamiento de las refinanciaciones también tiene impacto sobre los indicadores generales de morosidad. Si las relaciones refinanciadas que se encuentran en situaciones 1 y 2 fueran contabilizadas como mora, la tasa de mora monetaria pasaría del 19,6% al 20,3%, una diferencia de 0,7 puntos porcentuales.
Ese comportamiento se produce en un escenario más amplio de deterioro del endeudamiento de los hogares. En agosto de 2026, 20.562.043 personas tenían deuda y 5.591.311 se encontraban en mora, equivalente al 27,2% de los deudores. A su vez, el 19,5% de la deuda estaba en mora y el 65,9% de las personas morosas tenía la totalidad de su deuda registrada en situaciones 3, 4 o 5.
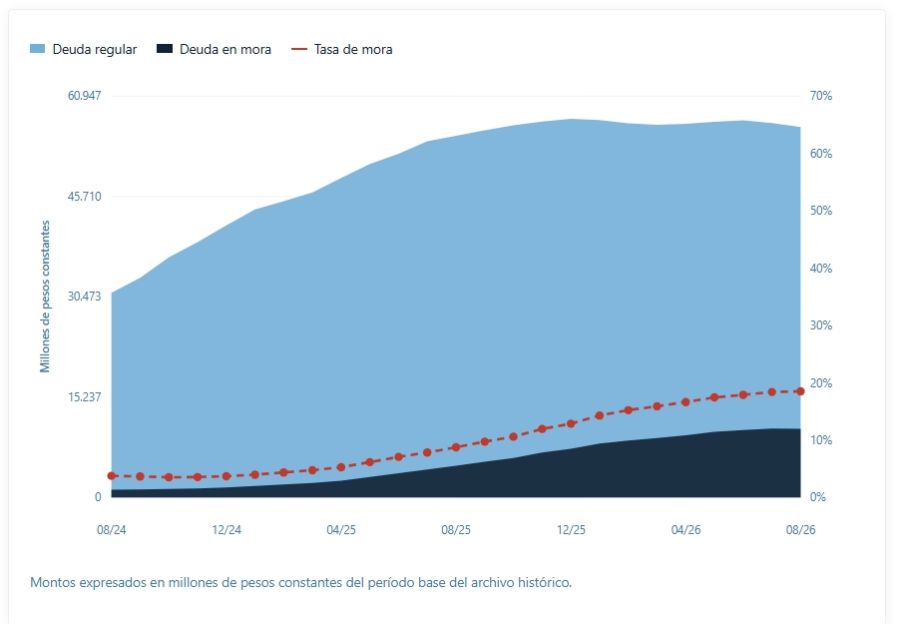
Entre agosto de 2024 y el mismo mes de 2026, la deuda real total creció 80,9%, pero la deuda en mora aumentó 790,1%. En ese período, la tasa de mora avanzó del 3,8% al 18,5%, mientras que para agosto de este año el stock real de deuda alcanzó los $56,3 mil millones y la deuda real en mora llegó a $10,4 mil millones.
Más personas endeudadas y mayores saldos en mora
El deterioro también se reflejó en el monto adeudado por persona. Entre agosto de 2024 y agosto de 2026, el ticket promedio real aumentó 50,1%, mientras que el ticket promedio real en mora se incrementó 261,8%, al pasar de $505 mil a $1,8 millones. En los últimos meses, el primero se estabilizó, pero el correspondiente a las deudas en mora continuó creciendo.
La evolución fue diferente según el tipo de entidad. En esos dos años, la cantidad de personas con deuda en bancos aumentó 13,2%, mientras que en las entidades no bancarias avanzó 48,6%. Al mismo tiempo, el promedio de entidades por deudor pasó de 1,70 a 1,87, lo que representó un incremento del 10%.
El informe también señala que la mitad de las personas que estaban en mora en julio tenía una deuda registrada con una antigüedad de entre cinco y 14 meses. La antigüedad mediana antes de ingresar en mora fue de ocho meses, con plazos que tienden a ser mayores dentro del sistema bancario tradicional y menores entre neobancos, fintech y otros proveedores de crédito no financieros.
Jóvenes y mercado secundario, otros indicadores del deterioro
Los menores de 25 años aparecen como uno de los grupos más afectados: el informe ubica su tasa de mora por encima del promedio nacional, con registros de 37,7% y 38,5% según la medición considerada. A su vez, identifica dos circuitos de endeudamiento diferenciados: el bancario, caracterizado por mayores tickets promedio y menores tasas de mora, y el no bancario, donde los montos promedio son menores pero la morosidad es más elevada.
Otro indicador aparece en el denominado Mercado Secundario, compuesto por fideicomisos y empresas que compran carteras de crédito de deudores morosos para gestionar su cobro mediante negociación o judicialización. En agosto de 2026 había 804.571 personas con deuda informada a través de este canal, frente a 183.716 dos años antes, lo que implica un incremento del 337,9%; el máximo de la serie se había registrado un mes antes, con 841.592 personas.
Por último las carteras adquiridas en ese mercado provienen principalmente de bancos privados, con el 65,4%, seguidos por neobancos y fintech, con el 15,8%, y otras entidades, con el 11,5%, según el origen estimado. Así, el crecimiento de las refinanciaciones y del mercado secundario acompaña un escenario en el que la deuda dejó de expandirse al ritmo anterior, pero la mora siguió creciendo y, entre quienes buscaron reordenar sus compromisos mediante una refinanciación, solamente el 18,9% consiguió mejorar su situación.
Noticias relacionas deGenerales
Comentarios
Comentar artículo
